
Ma scusa io ti parlo di cos’è l’inflazione e tu metti come immagine di copertina mini me di Austin Powers facendo un gioco di parole stupido su “piccolo bastardo”?
A parte che era un film discutibilissimo, ma poi come ti permetti di fare un paragone simile e di prendere in mano il mio blog?
Perché continuo a scrivere? Perché?!

Tra le lacrime e la disperazione ti spiego il tema della giornata.
L’inflazione, mio caro hacker di blogger di basso livello, è un concetto economico di base che causa ogni anno l’erosione di una piccola parte dei tuoi risparmi e dei tuoi guadagni.
Citando la solita Treccani:
inflazione Aumento progressivo del livello medio generale dei prezzi,
o anche diminuzione progressiva del potere di acquisto (cioè del valore)
della moneta.
In breve: l’inflazione è l’aumento generale dei prezzi, cioè la perdita di potere d’acquisto dei tuoi soldi: con un’inflazione del 2% l’anno, 10.000€ fermi sul conto dopo 10 anni comprano quanto 8.200€ di oggi. In Italia a settembre 2026 è al 4,2% per il caro energia (stima preliminare ISTAT), contro un obiettivo della BCE del 2%. Per difenderti devi far rendere i risparmi almeno quanto l’inflazione: conto deposito, titoli di Stato indicizzati, ETF.
Come funziona l’inflazione (spiegata a un bimbo di 6 anni)
Ogni anno i soldi cartacei che hai perdono valore.
Nell’anno 2019 tu hai 10 € e con quei 10 euro compri 10 mele.
A causa dell’inflazione (diciamo del 10%) l’anno dopo con la stessa banconota da 10€ potrai comprare solo 9 mele.
In un anno quindi il tuo potere d’acquisto è diminuito.
Perché l’inflazione sale?
L’inflazione non è colpa dei malvagi venditori di mele alleati con i creatori di scie chimiche (nonostante le loro tattiche di vendita aggressive) ma di vari e complessi fenomeni economici.
A livello di politica economica esistono 3 fattori principali per l’aumento dell’inflazione:
1. Aumento della domanda
In caso di aumento globale della domanda di beni o servizi l’inflazione (nel caso settoriale, ma che fa salire anche quella totale) aumenta. Se la domanda cresce più dell’offerta i prezzi aumentano.
Questo tipo d’inflazione è generalmente positiva ed è sintomo di una crescita economica, col tempo tende a stabilizzarsi automaticamente per le leggi del mercato.
2. Aumento dei costi di produzione
Se le materie prime necessarie a produrre beni o servizi aumentano, le aziende sono costrette ad aumentare il costo del bene.
È quello che è successo con la pasta nel 2022, quando il prezzo del grano è schizzato verso l’alto, ed è quello che succede nel 2026 con l’energia.
3. Politica monetaria
L’inflazione può essere causata anche da un eccesso di moneta circolante nel sistema economico. Come ogni altro bene anche per la moneta vige la legge della domanda e dell’offerta.
Se aumenta l’offerta di moneta il suo valore diminuisce e i prezzi di beni e servizi aumentano.
Una cosa importante da sapere è che inflazione e tasso di interesse delle banche centrali sono strettamente collegati, anzi, è l’unica vera arma in mano alle banche centrali.
In caso di aumento dell’inflazione le banche centrali alzano i tassi d’interesse in modo da “sgonfiare” il mercato e sfavorire i prestiti. In pratica vengono chiusi i rubinetti.
Un esempio: dal post lockdown al 2026
L’inflazione si può presentare anche in tutte e tre le forme contemporaneamente ed è proprio quello che abbiamo vissuto dopo il Covid.
Dopo le prime aperture post lockdown era aumentata la domanda di diversi prodotti (tipo i semiconduttori), i prezzi delle materie prime erano più alti (dal petrolio al legno) e tutte le banche centrali stavano attivando politiche di stimolo economico allargando l’offerta di moneta. Poi è arrivata la guerra in Ucraina con il caro energia.
Risultato: a ottobre 2022 l’inflazione in Italia è arrivata all’11,8% (dato ISTAT), un livello che non si vedeva dagli anni ’80, e la BCE ha dovuto alzare i tassi.
Nel 2026 la storia si è ripetuta in piccolo, stavolta per l’energia: a settembre l’inflazione è risalita al 4,2% e la BCE ha di nuovo alzato i tassi, con il tasso sui depositi al 2,50% dal 16 settembre.
L’inflazione è un male?
No, l’inflazione non è necessariamente un male, come avrai brillantemente intuito dal precedente capitolo.
Anzi, un livello minimo (per la Banca Centrale Europea è il 2% nel medio termine) è un fattore positivo e permette di avere un’economia sana e attiva. Il processo inverso, la deflazione, invece determina un’economia statica e non molto attiva.
Avere un aumento dell’inflazione vuol dire maggiore circolazione monetaria, dinamicità del settore industriale ed economico e favorisce l’importazione.
Un’altra parola che sentirete spesso è “stagflazione” ovvero quando l’inflazione si alza ma non è accompagnata da un aumento delle attività produttive. È tragica e può produrre un decennio di stagnazione economica (come gli anni ’70).
Esempio inflazione: confronto tra l’inflazione in Italia e in Germania pre euro
L’Italia ai tempi della lira e in vari periodi storici ha usato l’inflazione per rimanere competitiva sul mercato.
Come ho detto sopra l’inflazione diminuisce il valore della moneta, i prodotti venduti dall’Italia diventavano quindi più competitivi sul mercato internazionale, in quanto meno costosi grazie al cambio favorevole.
Il nostro paese poteva quindi aumentare le esportazioni compensando con la quantità di prodotti venduti la diminuzione del valore della moneta.
La svalutazione monetaria diventava quindi un vero e proprio modello di politica economica. Qui sotto potete vedere il trend dell’inflazione italiana dagli anni ’50.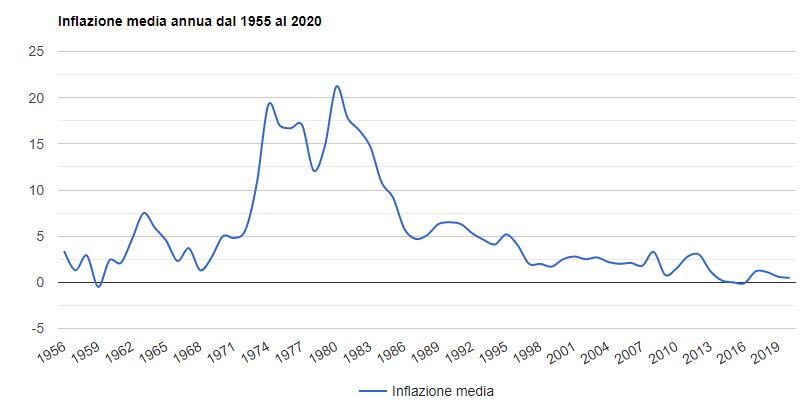 Ci sono diversi “piccoli” problemi in questa politica aggressiva:
Distruzione dei risparmi e stipendi
Avere l’inflazione al 20% come a cavallo tra anni ’70 e ’80 (nel 1980 era al 21,2%) non è molto positivo.
L‘inflazione è una tassa bastarda e colpisce in particolare i piccoli risparmiatori.
Immaginate vostro nonno che, di botto, in un anno perdeva il 20% del valore dei suoi risparmi… sentite anche voi un eco di bestemmie?
E non perdevano valore solo i suoi risparmi ma anche il suo stipendio, come faceva allora il governo a lasciare inalterato il potere di acquisto dei suoi cittadini?
Sapete che a creatività fiscale non ci facciamo mancare nulla, quindi i governi italiani inventarono il concetto di scala mobile: gli stipendi si adeguavano in automatico all’aumento dell’inflazione. Non ogni anno, ma ogni cazzo di trimestre (finché non è stata abolita nel 1992). Immaginate le povere contabili che dovevano fare un assegno.
In genere l’adeguamento degli stipendi all’inflazione viene fatto da tutti i paesi (anche se in maniera diversa) ma questo processo genera nuova inflazione e…
L’iperinflazione
Come detto l’inflazione è una brutta bestia e, nonostante calcoli e target degli economisti, gli indicatori reali possono sfuggire facilmente rendendola incontrollata e facendola aumentare in brevissimo tempo.
È una di quelle cose che sono state sperimentate dai nostri amici tedeschi che, negli anni ’20 hanno vissuto la terribile inflazione di Weimar. Questo evento è rimasto come una cicatrice dolorosa sulla pelle di tutti i tedeschi.
Proprio per evitare eventi simili la politica tedesca ha impostato la sua economia sulla stabilità della moneta e sul contenimento dell’inflazione: l’esatto contrario dell’Italia.
L’inflazione ai tempi dell’euro
Alla nascita dell’euro il modello di riferimento per la nuova moneta europea è stato il marco tedesco. Non solo per quanto riguarda il valore ma anche per il modello economico di stabilità e di contenimento dell’inflazione.
L’Italia già dalla metà degli anni ’80 si era avviata a un processo di stabilizzazione ma questo allineamento ha cambiato, completamente, il modello economico della nostra politica: non si poteva più usare l’inflazione come leva per l’export.
Alcuni di voi odiano l’euro, ma questa moneta ci ha permesso di avere una moneta stabile e con un’inflazione molto più bassa di quella della lira. Nonostante sia in corso da oltre 20 anni i negozi “Tutto ad 1€” continuano a chiamarsi così!
Peccato che oggi, dopo quasi 25 anni, una moneta di un euro non valga più quanto quella del 2001: per comprare quello che compravi con 1€ nel 2001 oggi ti serve circa 1,59€. È una mia stima, fatta moltiplicando le inflazioni medie annue ISTAT dal 2002 al 2025. Fino al 2021 l’inflazione è rimasta quasi sempre tra lo 0 e il 3%, poi è schizzata all’8,2% nel 2022 e al 5,6% nel 2023.
Quanto è l’inflazione in Italia oggi?
A settembre 2026 l’inflazione in Italia è al 4,2% su base annua secondo la stima preliminare ISTAT, in salita dal 3,3% di agosto. A spingerla è soprattutto l’energia, mentre l’inflazione di fondo (senza energia e alimentari freschi) è all’1,7%.
Per avere un termine di paragone, la media annua è stata dell’1,5% nel 2025 e dell’1% nel 2024 (ISTAT).

Domande frequenti sull’inflazione
Come si misura l’inflazione?
Ogni mese l’istituto statistico nazionale (in Italia l’ISTAT) calcola la variazione dei prezzi di beni e servizi considerando un paniere di beni. L’istituto prima analizza il tipo di consumi dei cittadini, seleziona i prodotti e servizi (il paniere, aggiornato ogni anno) e poi calcola la variazione di spesa dei cittadini confrontandola con un periodo di tempo precedente. Se i prezzi salgono c’è inflazione.
Chi ci guadagna con l’inflazione?
A livello di finanza personale guadagnano le persone in grado di aumentare o perlomeno pareggiare l’aumento dell’inflazione, ad esempio ricontrattando lo stipendio. L’inflazione è anche vantaggiosa per i debitori in quanto il denaro vale meno. Chiaramente è vantaggioso solo se i guadagni variano con l’inflazione.
L’inflazione quando scende?
Quando scende l’inflazione è la domanda che si pongono tutti gli esperti politici ed economici dall’alba dei tempi. Non esiste una teoria economica chiara e nessuno è in grado di prevederlo, anche se gli studi economici prevedono una serie di soluzioni macro economiche a livello di politica monetaria. A settembre 2026 la BCE prevede che nell’area euro torni al 2,1% nel 2028.
Inflazione: come combatterla?
A livello di finanza personale il modo per minimizzare i danni dell’inflazione è quello di non tenere fermo il proprio denaro ma investirlo (se possibile almeno al ritmo dell’inflazione) e fare sì che il proprio stipendio cresca in proporzione all’aumento del costo dei consumi.
Qual è l’obiettivo di inflazione della BCE?
Il 2% nel medio termine, simmetrico: per la BCE un’inflazione sotto il target è un problema quanto una sopra. È così dal 2021 ed è stato confermato con la revisione della strategia del 2025.
Come si calcola quanto perdo con l’inflazione?
Dividi la cifra per (1 + inflazione) elevato al numero di anni. Con un’inflazione del 2% l’anno, 10.000€ fermi sul conto dopo 10 anni valgono come circa 8.200€ di oggi. Per rivalutare una cifra tra due date passate c’è il calcolatore Rivaluta dell’ISTAT.
Cos’è l’inflazione di fondo?
È l’inflazione calcolata togliendo i prezzi più ballerini, cioè energia e alimentari freschi. Serve a capire se l’aumento dei prezzi è diffuso o legato a uno shock: a settembre 2026 in Italia era all’1,7%, contro il 4,2% dell’indice generale.
Che differenza c’è tra inflazione e deflazione?
L’inflazione è un aumento generale dei prezzi, la deflazione è il contrario: i prezzi scendono. Sembra una bella notizia, ma spinge le persone a rimandare gli acquisti e frena l’economia, per questo le banche centrali la temono quanto un’inflazione troppo alta.
Come evitare di perdere soldi con l’inflazione?
Credo che ti sia ormai chiaro che tenere i soldi sotto al materasso (o fermi sul conto corrente) sia una grande cazzata.
Ogni anno i tuoi risparmi vengono piano piano erosi, per evitare questo bisogna investire in qualcosa che renda almeno pari o in maniera superiore all’aumento dei prezzi correnti: dal conto deposito ai conti correnti con interessi, dai titoli di Stato indicizzati all’inflazione (come il BTP Italia e il BTP€i) sino agli investimenti in ETF.
Occhio però: se il conto ti dà il 2% e l’inflazione è al 4%, stai comunque perdendo potere d’acquisto, solo più lentamente.
Anche l’accoppiata mutuo a tasso fisso, meglio se preso quando i tassi erano bassi, e acquisto della casa può essere un’ottima soluzione.
Oltre a patrimonializzare il vostro capitale dovete sapere che l’inflazione è molto amica dei debitori: se il valore della moneta diminuisce, infatti, diminuisce anche il valore del vostro debito (ma solo se il vostro stipendio si adegua).
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- FINECO: apri un nuovo conto entro il 16/11/2026 con il codice amico AA6223479 e ottieni 50€ con stipendio, 5 trade, 2.500€ di spesa con carta o 20.000€ di nuova liquidità
- BBVA: apri un conto a zero spese entro l’11/12/2026 e ottieni per 6 mesi il 4% lordo sulla liquidità e il 4% di cashback sui primi 210€ di spesa al mese
- CREDIT AGRICOLE: fino a 250€ di buoni Amazon aprendo un nuovo conto entro il 02/11/2026 con il codice VISA, accreditando lo stipendio e spendendo con la carta nei primi 60 giorni
- CREDEM: fino a 200€ di buoni Amazon aprendo Credem Link entro il 30/11/2026 con il codice PROMOLINK e raggiungendo due traguardi tra spesa con carta, stipendio e PAC
- ING: apri Conto Arancio Più con il codice amico 95F9AF, spendi 250€ con la carta entro il 31/12/2026 e ricevi 75€ di cashback
- ING CONTO DEPOSITO: 4% lordo per 12 mesi fino a 200.000€ aprendo conto corrente e conto deposito entro il 02/11/2026, con stipendio o bonifico da 1.000€ al mese
- SELFY: Time Deposit al 4% lordo per 6 mesi aprendo il conto entro il 30/10/2026 e accreditando lo stipendio
- SATISPAY: 35€ registrandoti con il codice ALBA35 entro il 21/12/2026 e spendendo almeno 5€ entro 30 giorni
- HYPE: 20€ aprendo Hype Next con il codice CIAOHYPER entro il 31/12/2026, spendendo 50€ in 60 giorni e pagando 2 canoni
- REVOLUT: apri un conto, richiedi la carta fisica e fai 3 acquisti da 5€ in 7 giorni: ti giro 20€ del mio bonus
- FINOM: solo per partite IVA: 5% di interessi per 5 mesi e bonifici SEPA gratis per 6 mesi aprendo il conto business entro il 31/10/2026
- SWITCHO: 10€ di buono Amazon al primo cambio di bolletta, operatore telefonico o con uno dei servizi di Switcho
- PRIMA ASSICURAZIONE: sconto sull’assicurazione auto facendo un preventivo da questo link
- E-ON: un prezzo di favore sulle bollette luce e gas

Comments