Molti appassionati di finanza amano investire in una moltitudine di ETF, azioni ed obbligazioni. D’altronde su borsa italiana sono quotati migliaia di strumenti dalle più disparate caratteristiche, inevitabile che molti siano interessanti.
Lungi da me giudicare, anch’io ho la passione per la finanza e mi piace spulciare strategie e caratteristiche di nuovi e particolari ETF.
Purtroppo molti investitori non si lasciano solo incuriosire, ma finiscono per complicare la gestione del portafoglio acquistando strumenti e finendo per spendere troppo in commissioni o trovandosi con portafogli bulimici.
Spesso viene usata la logica del cippino, ovvero “che male c’è a mettere un cippino su questo?” o “ci ho messo solo un cippino”. E ok, ci sta piazzarne qualche centone su o due posizioni, ma quando si inizia ad abusarne si va a snaturare l’asset allocation scelta.
Anche perché un cippino qui uno là e si finisce ad avere un portafoglio senza strategia apparente e con posizioni spesso sovrapposte l’una all’altra.
A quel punto occorre un decluttering, e spesso è necessario un consulente per passare dal caos ad una strategia funzionale.
SIZE DEGLI INVESTIMENTI: QUANTO INVESTIRE?
Il “quanto” è spesso sottovalutato, tutti parlano del cosa in quale titolo, in quale mirabolante azione oppure del quando: è questo il momento giusto per investire? Aspetto il crollo? È un occasione?
Nessuno parla mai di quanto investire, eppure è una domanda altrettanto importante.
Oggi ti darò alcune regole utili per delineare la giusta size per asset in portafogli da 0€ a 500.000€, che è senza dubbio il gruppo più popoloso di investitori retail.
La parola regole non è casuale. Soprattutto per gli investitori più appassionati è importante darsi un preciso set di principi (vedi il financial statement di mr. cafone) perché questo aiuta enormemente ad evitare decisioni guidate dal sentimento.
Ho ipotizzato 3 regole, che prendono spunto da tre aspetti diversi dell’investimento: costi, rischi e rendimenti.
REGOLA 1: EVITARE COMMISSIONI ECCESSIVE
Il primo buon modo per valutare quanto investire è relativo a quanto spendi di commissioni sul tuo broker.
Se paghi commissioni (e per gli ETF non è cosa scontata oggi giorno), è opportuno evitare di accumulare commissioni di transazione, così come è utile cercare di limitarle per quanto possibile.
Se per esempio spendi 5€ di commissione per investire 200€, è come se il 2,5% del tuo investimento si fosse volatilizzato in costi allo start.
Una follia se consideriamo che è la metà del rendimento atteso annuale di un portafoglio bilanciato.
In qualità di investitori e ancor prima di risparmiatori, è interesse e cercare di abbattere costi fissi che non hanno alcun effetto positivo sui ritorni.
Le commissioni sono uno dei costi peggiori perché riducono il valore dell’investimento senza portare alcun valore aggiunto, a differenza della parcella del consulente.
Alcuni broker applicano tariffe in percentuale, altri fisse, altri ancora hanno un regime ibrido, quindi il migliore dipende dall’operatività. Una volta scelto il broker è opportuno evitare ordini troppo piccoli, sui quali le commissioni impatterebbe maggiormente.
Una commissione massima che trovo ragionevole è lo 0,20%, che peraltro è la fee più comunemente applicata per i profili variabili, che si tratti di Fineco, Directa, Webank o Sella.
Facendo una regola del pollice: se paghi 5€ ad operazione fai investimenti di almeno 2500€, se paghi 10€ compra almeno 5.000€, se ne paghi 20€ di commissioni cambia broker o investi almeno 10.000€
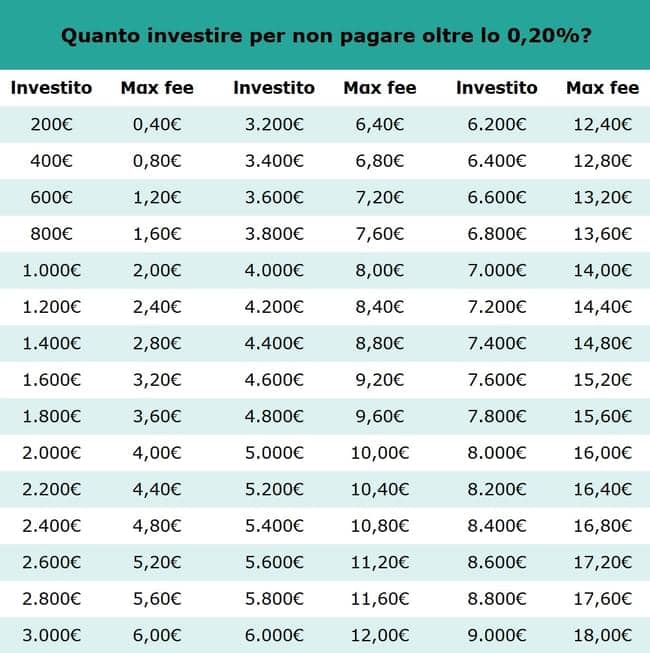
Questo metodo serve a valutare rapidamente se un’operazione di investimento è giustificata in base ai costi di commissione.
Alcuni broker applicano commissioni percentuali con un minimo e un massimo: se il minimo è 1,50€, conviene non fare operazioni sotto i 750€, mentre con un minimo di 2,75€, è meglio evitare operazioni sotto i 1.300€.
Se invece il broker prevede un massimo fisso, è utile fare operazioni più grandi per ridurre l’incidenza della commissione.
Ad esempio: se il massimo è 12€, su un ordine da 6.000€ la commissione è solo lo 0,20%:
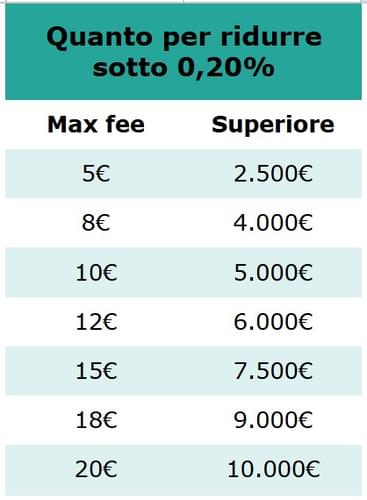
Questa logica è utile per due motivi:
- Scegliere il broker adatto: se fai operazioni grandi, meglio un broker con commissione massima; per operazioni piccole, meglio una percentuale bassa
- Valutare ogni operazione: evita acquisti troppo piccoli che fanno salire i costi nel tempo, riducendo l’efficienza del capitale investito.
In breve per una questione di costo è meglio evitare operazioni troppo piccole. Non fidatevi troppo dei broker low cost a commissioni zero, caricano le fee sullo spread di acquisto nel mercato! Voi non lo vedete ma pagate uguale.
REGOLA 2: LIMITARE I RISCHI
Non tutti gli asset hanno lo stesso rischio, pertanto ha senso fare una gestione del portafoglio che ne tenga conto.
Facendo un esempio estremo, è molto diverso se ho impiegato il 10% del capitale in un Bund tedesco oppure in un’azione small cap tecnologica.
Nel primo caso potrei dormire sonni tranquilli, nel secondo non tanto.
Esistono tanti diversi tipi di rischi di investimento, giusto per farne qualche menzione:
- Rischio Valutario
- Rischio Specifico
- Rischio Sistemico
- High Yield
- Rischio di mercato
In generale è saggio che gli investimenti abbiano un peso tanto più piccolo tanto più sono rischiosi.
Il modo più semplice per limitare i rischi e di pianificare prima di investire i paletti: il limite massimo (in %) entro cui non spingersi.
Ad esempio potresti importi come paletto “non avere oltre il 50% del portafoglio in azioni”, oppure “non avere più del X% in un singolo titolo / settore economico”, “non eccedere una durata media di X anni” e così via.
Insomma il concetto è che i nuovi investimenti devono mantenere il portafoglio adeguatamente diversificato, evitando di concentrare il rischio.
Più strumenti hai nel portafoglio più è difficile bilanciarli, pertanto è importante sfruttare bene gli ETF, che sono lo strumento più efficace per diversificare il rischio senza complicarsi la vita.
Se ne hai troppi corri anche il rischio di trovarti con molti ETF che investono negli stessi titoli, questo può concentrare il rischio se si tratta di azioni già molto presenti (come i Magnifici 7).
In breve per una questione di rischio è bene che il quanto non vada a sbilanciare il portafoglio.
REGOLA 3: SEGUIRE LE PERFORMANCE
Oltre a contenere i costi e gestire il rischio, è fondamentale valutare l’impatto reale di un investimento nella gestione del portafoglio.
Investire somme molto piccole, ad esempio 100€, in un titolo che sovraperforma (supponendo che lo faccia!), porta a profitti trascurabili, a fronte di un rischio specifico più alto rispetto agli ETF e una maggiore complessità nella gestione del portafoglio.
Il problema vale anche per gli ETF: avere 200€ investiti in 10 fondi diversi che a loro volta diversificano su centinaia di titoli ha un impatto minimo e non giustifica la frammentazione.
Più piccolo è il capitale, meno strumenti ha senso tenere in portafoglio, per evitare dispersione, costi inutili e complicazioni.
Al contrario, per patrimoni elevati, anche una piccola percentuale investita in un ETF diverso può generare differenze significative (decine di migliaia di euro).
Un buon criterio è stabilire una soglia minima per posizione, ad esempio:
- Sotto i 100.000€ → evitare investimenti inferiori a 2.000/3.000€
- Sopra i 500.000€ → soglia minima intorno ai 10.000€
Questo aiuta a mantenere efficienza e semplicità.
CONCLUSIONE SU SIZE E GESTIONE DEL PORTAFOGLIO
Abbiamo visto quanto sia fondamentale non solo scegliere gli strumenti giusti, ma anche definire con attenzione la quantità da investire. Troppo spesso si tende a sottovalutare l’impatto delle commissioni, del rischio e della dispersione dei rendimenti, finendo per costruire portafogli poco efficienti e difficili da gestire.
Considerando tutti e 3 i fattori, è chiaro che investire in singole azioni sia spesso la scelta meno efficiente, soprattutto quando si trattano capitali piccoli.
Fortunatamente hanno inventato gli ETF 😉
Ricorda: pochi strumenti ben ponderati valgono più di tanti investimenti sparsi senza una logica precisa. Tuttavia è altresì importante rimanere ben diversificati, che sia per valute, settori azionari, geografia, durata obbligazionaria o emittente.
Darsi delle regole chiare dal principio aiuta a costruire una gestione del portafoglio che sia solida, sostenibile e coerente con i propri obiettivi finanziari, oltre che rendere più semplice il processo decisionale, riducendo l’impatto dell’emotività.
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- FINECO: apri un nuovo conto entro il 16/11/2026 con il codice amico AA6223479 e ottieni 50€ con stipendio, 5 trade, 2.500€ di spesa con carta o 20.000€ di nuova liquidità
- BBVA: apri un conto a zero spese entro l’11/12/2026 e ottieni per 6 mesi il 4% lordo sulla liquidità e il 4% di cashback sui primi 210€ di spesa al mese
- CREDIT AGRICOLE: fino a 250€ di buoni Amazon aprendo un nuovo conto entro il 02/11/2026 con il codice VISA, accreditando lo stipendio e spendendo con la carta nei primi 60 giorni
- CREDEM: fino a 200€ di buoni Amazon aprendo Credem Link entro il 30/11/2026 con il codice PROMOLINK e raggiungendo due traguardi tra spesa con carta, stipendio e PAC
- ING: apri Conto Arancio Più con il codice amico 95F9AF, spendi 250€ con la carta entro il 31/12/2026 e ricevi 75€ di cashback
- ING CONTO DEPOSITO: 4% lordo per 12 mesi fino a 200.000€ aprendo conto corrente e conto deposito entro il 02/11/2026, con stipendio o bonifico da 1.000€ al mese
- SELFY: Time Deposit al 4% lordo per 6 mesi aprendo il conto entro il 30/10/2026 e accreditando lo stipendio
- SATISPAY: 35€ registrandoti con il codice ALBA35 entro il 21/12/2026 e spendendo almeno 5€ entro 30 giorni
- HYPE: 20€ aprendo Hype Next con il codice CIAOHYPER entro il 31/12/2026, spendendo 50€ in 60 giorni e pagando 2 canoni
- REVOLUT: apri un conto, richiedi la carta fisica e fai 3 acquisti da 5€ in 7 giorni: ti giro 20€ del mio bonus
- FINOM: solo per partite IVA: 5% di interessi per 5 mesi e bonifici SEPA gratis per 6 mesi aprendo il conto business entro il 31/10/2026
- SWITCHO: 10€ di buono Amazon al primo cambio di bolletta, operatore telefonico o con uno dei servizi di Switcho
- PRIMA ASSICURAZIONE: sconto sull’assicurazione auto facendo un preventivo da questo link
- E-ON: un prezzo di favore sulle bollette luce e gas

Comments