
Qualche puntata fa di Too Big To Fail (qui) ho parlato di come funzionano i finanziamenti auto, quelli per l’acquisto di una nuova vettura.
Ho accennato ad un sacco di cose però credo sia il caso di entrare nel dettaglio di questo “magico” mondo. Negli ultimi anni il settore automotive è cambiato: il denaro non si fa più vendendo il mezzo ma facendo prestiti o leasing.
Per noi risparmiatori è importante capire come funzionano i finanziamenti per l’acquisto di un’auto nuova in quanto non capirlo vuol dire rischiare il sovraindebitamento e perdere tanti soldi.
In breve: un finanziamento auto con maxi rata ha tre fasi: anticipo, circa 36 rate basse e alla fine la maxi rata, che potete pagare, rifinanziare oppure evitare restituendo l’auto (solo se il contratto prevede il Valore Futuro Garantito) o vendendola. Potete anche pagare l’auto in un’unica soluzione chiudendo subito il finanziamento: l’indennizzo è al massimo dell’1% del capitale rimborsato, non si paga se rimborsate fino a 10.000€ e vi spetta il rimborso della quota non goduta dei costi, istruttoria compresa.
Finanziamenti auto: come funzionano?
Il venditore di una concessionaria non vuole più vendervi una macchina. La vettura è il prodotto civietta per accollarvi dei finanziamenti auto.
Sembra un dettaglio sottile, ma non lo è.
Voi volete acquistare il veicolo, però lui fa i soldi facendo il prestito.
Proprio per questa ragione sulla macchina ci saranno sempre due prezzi:
- Il prezzo cash del veicolo
- Un prezzo scontato con un finanziamento con maxi rata finale
Il primo prezzo è solo un riferimento per vendervi il secondo pacchetto. Molti vorrebbero pagare tutto subito, ma dai concessionari questo metodo è ostracizzato proprio perché loro guadagnano davvero aprendovi una linea di credito con sti cazzo di finanziamenti auto.
Questo prestito vi obbliga a tenere il mezzo per diversi anni e vi lega alla casa madre anche nel futuro, perciò il prezzo tramite rateizzazione viene pompato con succosi sconti, spesso di svariate migliaia di euro. Paradossalmente, per un risparmiatore comprare accedendo al debito può essere più conveniente, anzi lo è.
Per questo e altri motivi verrete convinti ad accedere ai famosi finanziamenti auto con maxi rata finale. Un modello compreso da pochi, perché a fronte di rate basse e scontistica può far finire in un loop di indebitamento e acquisti sopra le vostre capacità economiche.
Questi finanziamenti auto si compongono di tre fasi:
- Fase d’acquisto dove vengono fissate le clausole del prestito.
- Pagamento del finanziamento auto (quasi sempre di 36 mesi)
- Riscatto con pagamento della maxi rata finale, rifinanziamento di nuovo mezzo o chiusura totale
Nella fase di acquisto dell’auto nuova vengono fissati il prezzo del mezzo, la cifra del finanziamento e le clausole.
Il prezzo iniziale può prevedere sconti della casa, sconti grazie alla rottamazione di un vecchio mezzo, bonus o incentivi dello stato. Questi possono essere molto ingenti in caso di mezzi elettrici.
In questa fase viene anche fissata l’entità del finanziamento, il numero di rate (36 in genere), gli interessi da pagare, i benefit inclusi nella rata e cosa succede dopo i 3 anni di pagamento del finanziamento.
Quasi sempre dovrete dare un anticipo. Una cifra variabile tra i 3000€ fino ai 9000€. Alcune promozioni prevedono dei finanziamenti auto con anticipo zero. Evitatele in quanto si tratta di una delle scelte finanziariamente peggiori che potreste fare in vita.
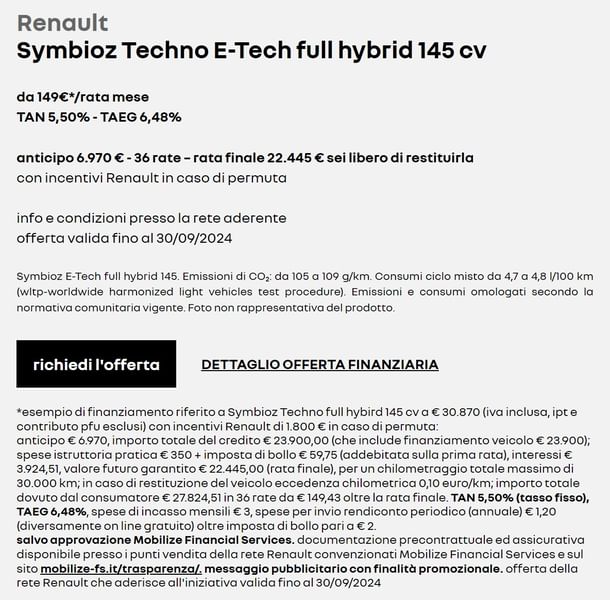
Le rate mensili infatti sono volutamente molto basse: spesso tra i 150 e i 200€ al mese, anche per un SUV compatto. Questo prezzo è fatto apposta per ingolosire i gonzi.
Nella realtà matematica del prestito queste rate pagano a malapena gli interessi dovuti, ma danno la falsa idea di potersi permettere un veicolo superiore alle proprie disponibilità economiche. Quelli senza anticipo sono ancora peggio perché così finanziate una cifra enorme causando un aumento dei costi totali anche del 50%.
Attenetevi sempre ai principi del total cost of ownership!
La parte della rateizzazione ha due voci: TAN e il TAEG. Questi termini definiscono quanto pagherete per finanziarvi. Il TAN è il tasso di interesse del prestito, mentre il TAEG tiene conto del costo complessivo del finanziamento.
Per avere un riferimento, nelle offerte delle case auto di ottobre 2026 il TAEG gira intorno al 7-7,5%. Il tasso medio rilevato da Banca d’Italia per il credito finalizzato è dell’11,30% e la soglia d’usura, oltre la quale il tasso è illegale, è del 18,125%.
Alcuni costi extra dei finanziamenti auto sono:
- Spese di istruttoria della pratica (tra 350 e 500€)
- Imposta di bollo sul contratto (nelle offerte di oggi in genere 16€)
- Spese di incasso mensili (circa 3€)
- Spese per invio rendiconto periodico annuale (1,20€, online è gratis)
A questi si potrebbe aggiungere il costo per i km che sforano il chilometraggio massimo. Nei 36 mesi infatti non potete andare in giro quanto vi pare, ma per un massimo di chilometri tra i 20 e i 30 mila. In genere si pagano tra 0,10 e 0,20€ per ogni km extra.
Spesso all’interno della rata sono incluse la manutenzione annuale e una polizza kasko. Non è per bontà, eh: la macchina potrebbe tornare al concessionario dopo tre anni quindi la vogliono perfetta.
A proposito di questa cosa qua. Alla scadenza dei 3 anni potete decidere se riscattare il mezzo pagando la maxi rata (dagli 8k in su), ridare la macchina indietro senza volere nulla (se nel contratto c’è il Valore Futuro Garantito) oppure rifinanziare o persino comprarne uno nuovo ricominciando da zero.
Oltre a ciò il contratto prevede anche clausole particolari come la chiusura anticipata cioè il pagamento di tutto il debito in un’unica soluzione. Un fatto che merita un paragrafo a parte.
Pagare l’auto in un’unica soluzione: la chiusura anticipata del finanziamento auto
La chiusura anticipata dei finanziamenti auto ha una certa complessità.
Per legge è obbligatorio inserire come opzione la possibilità di saldare in anticipo un prestito estinguendo tutti i vincoli del contratto. E avete anche 14 giorni dalla firma per recedere dal finanziamento senza dare spiegazioni.
A livello finanziario può anche essere una valida opzione al pagamento in contanti, cosa che abbiamo visto essere ostracizzata ed economicamente svantaggiosa.
In parole povere, potete stipulare il finanziamento per una nuova auto e poi chiedere subito la chiusura anticipata. Pagare l’auto in un’unica soluzione è possibile eccome.
Ogni contratto è a sé, quindi per capire il caso specifico dovete leggervi bene le carte. Non è detto che sia un’opzione vantaggiosa, perché può prevedere il pagamento di un indennizzo ed escludere alcuni benefit del contratto originario, come i tagliandi per i primi 3 anni.
In generale la procedura è:
- Leggersi il contratto
- Aprire finanziamento e mandare subito lettera per estinzione
- Inviare il pagamento sull’IBAN concordato, che comprende il debito residuo più, in caso, un indennizzo massimo dell’1% del capitale rimborsato se l’importo è superiore ai 10k
- Godersi la macchina
Attenzione al punto 3. L’indennizzo è dell’1% del capitale rimborsato (dello 0,5% se manca un anno o meno alla scadenza) e deve essere pagato solo se rimborsate più di 10.000€ in 12 mesi, non se l’importo è sotto questa cifra. Potete quindi evitare questo costo extra dando un anticipo maggiore alla stipula del contratto, in modo da abbassare l’ammontare del prestito sotto i fatidici 10k.
Lo dice l’art. 125 sexies del Testo Unico Bancario, introdotto nel 2010 con la direttiva europea sul credito ai consumatori. No, non è la Legge Bersani, che riguarda i mutui: per una volta Pier Luigi non c’entra.
E non è finita: con l’estinzione anticipata avete diritto anche al rimborso della quota non goduta dei costi, comprese le spese di istruttoria e le assicurazioni collegate al finanziamento. Lo hanno chiarito la Corte Costituzionale nel 2022 e la Cassazione nel 2026.
Il problema del riscatto con maxi rata finale (e come non pagarla)
Di per sé il tasso di interesse per finanziare l’acquisto di un’auto per i primi 3 anni non è una scelta pessima. E questo anche considerando che includono un pacchetto di manutenzione, servizio stradale e una polizza kasko.
Diciamo che rottamando una vecchia auto si accede a promozioni tali da ripagare il costo del finanziamento.
Il problema è al riscatto.
Le finanziarie sanno benissimo quanto siate delle teste di cazzo e costruiscono un’offerta per mettervi il coltello alla gola. È il loro mestiere, se arrivate con la schiena al muro è colpa vostra. Non strillate che date fastidio ai miei delicati timpani.
Gli sconti e la rata bassa servono per imbonirvi in quanto il pagamento mensile paga gli interessi e non intacca il capitale del prestito.
Ci sono molte cicale nel mondo (ricordate la favola?). Tantissimi cadono dalle nuvole quando scoprono di dover sganciare bei soldi per continuare ad usare l’automobile.
Alla fine della prima rateizzazione infatti vi arriverà dritta sulla noce del capo collo la mazzata: la maxi rata finale.
A questo punto avrete di fronte 4 soluzioni:
- Pagare integralmente la somma e chiudere la pratica
- Ridare la macchina indietro perdendo tutto
- Rifinanziare la maxi rata
- Restituire il mezzo e ricominciare il piano di finanziamento da zero con una nuova macchina di categoria superiore
Le prime due sono finanziariamente accettabili, la terza può essere mediata, la quarta è da bestia di satana. Vediamole.
1. Pagare integralmente la somma
Se siete in questa categoria, avrete capito come funziona il sistema: oltre ai 99€ della rata avete messo da parte dei risparmi. Denaro sufficiente per pagare la maxi rata alla scadenza.
Potreste anche aver fatto un mix di risparmi e altri finanziamenti.
Ad esempio potreste aver richiesto un prestito con un tasso a zero o minore di quello della concessionaria in modo da pagare un conto finale meno caro.
Un’altra soluzione è quella di vendere la macchina sul mercato dell’usato e usare il denaro incassato per ripagare la maxi rata. Con il giusto timing storico potreste persino guadagnarci qualcosa dall’operazione.
Avete fatto una di queste scelte? Beh, questo articolo non vi serve e vi amo.
2. Ridare la macchina indietro perdendo tutto
Se avete scelto questa opzione, è perché o avete eliminato il concetto di macchina dalla vostra vita o siete alla canna del gas e non potete permettervi più un finanziamento.
Questa scelta può apparire come una sconfitta ma è invece un segno di grande maturità in quanto si accetta il proprio errore. Errore di aver fatto il passo più lungo della gamba e che è impossibile riscattare il mezzo senza fare debiti eccessivi.
Occhio però: potete restituire l’auto senza pagare la maxi rata solo se il contratto prevede il Valore Futuro Garantito, e solo se l’auto è in buono stato e nei km concordati, altrimenti vi addebitano danni e km in più. Con un finanziamento con maxi rata senza Valore Futuro Garantito, la maxi rata va pagata comunque.
Finanziariamente nei 36 mesi avrete sostanzialmente preso a noleggio l’auto.
Potete fare il calcolo di quanto vi è costato con questa semplice operazione:
(Rate * 36) + Anticipo + Spese di Istruttoria e altri costi + Costo del mezzo per bonus = Costo Totale
Vi basterà poi dividere la cifra per 36 in modo da ottenere il totale mensile.
Volete la versione semplice del costo? Moltiplicate la rata pagata * 2 e avrete, a spanne, il costo del mezzo per il periodo di detenzione.
3. Rifinanziare la maxi rata finale
Questa è la situazione nella quale si trovano moltissime persone: non hanno abbastanza soldi per chiudere la maxi rata e hanno bisogno di un veicolo a quattro ruote.
La soluzione è quella di rifinanziarsi, cioè chiedere un nuovo prestito per saldare il costo finale del veicolo. Il tasso d’interesse sarà diverso da quello sottoscritto all’inizio e, inevitabilmente, aumenterà anche la rata mensile.
La versione meno costosa di questa strategia è quella di anticipare il problema, farsi un giro su altre finanziarie (da YoUnited a Findomestic, la vostra banca o chi ve pare) e cercare un prestito con un tasso d’interesse inferiore a quello offerto dalla concessionaria. Usate poi questi soldi per saldare la maxi rata e risparmiate il differenziale tra il prezzo offerto dalla casa automobilistica e quello scelto da voi.
Potreste anche fare mezzo e mezzo cioè usare in parte i risparmi e in parte un prestito.
Se invece siete pirla e non fate nulla, vi meritate di rimanere indebitati per tutta la vita, pagando il 30% in più rispetto al valore originale del mezzo. Pure queste sono le magie dell’interesse composto, al contrario.
Fosse per me vi inibirei la possibilità di fare alcuna spesa e vi metterei sotto un tutore legale. Comunque c’è di peggio.
4. Restituire il mezzo e rifinanziare un’auto di classe superiore
Pensate di essere già stati spennati abbastanza?
Beh no, perché i più fessi scelgono questa quarta opzione: restituire la vettura già finanziata e ricominciare un nuovo prestito da zero con un nuovo veicolo della casa ma di classe superiore.
Se vi piace farvi inculare andate a battere, no?
Oltre ad aver perso quanto accumulato fino ad ora, ricominciate un nuovo giro di prestiti e rifinite nella stessa situazione della maxi rata da cui ha inizio questo paragrafo.
Insomma, fate felici solo il venditore.
Una soluzione simile è accettabile esclusivamente se le vostre esigenze familiari cambiano, tipo se fate un figlio. Pure questa è una scusa però, un seggiolino lo potete mettere in qualsiasi mezzo moderno.
Evitate come la peste questa soluzione.
Domande frequenti sui finanziamenti auto
Come non pagare la maxi rata finale dell’auto?
Avete tre strade: restituire l’auto alla scadenza, ma solo se il contratto prevede il Valore Futuro Garantito e l’auto è in buono stato e nei km concordati; vendere l’auto sul mercato dell’usato e usare il ricavato per saldare la maxi rata; oppure chiudere in anticipo il finanziamento. Se il contratto non ha il Valore Futuro Garantito, la maxi rata va pagata o rifinanziata.
Si può pagare l’auto in un’unica soluzione dopo aver firmato il finanziamento?
Sì, per legge potete estinguere in anticipo il finanziamento in qualsiasi momento, anche subito dopo la firma, mantenendo lo sconto legato al finanziamento. Leggete però il contratto: alcuni benefit, come i tagliandi inclusi, potrebbero decadere.
Quanto costa estinguere in anticipo un finanziamento auto?
L’indennizzo è al massimo dell’1% del capitale rimborsato in anticipo, o dello 0,5% se manca un anno o meno alla scadenza, e non è dovuto se l’importo rimborsato non supera i 10.000€. In più vi spetta il rimborso della quota non goduta degli interessi e dei costi, comprese le spese di istruttoria.
Cosa succede se restituisco l’auto alla fine del finanziamento?
Se c’è il Valore Futuro Garantito, restituite l’auto e non pagate la maxi rata, ma vi addebitano eventuali danni e i km oltre il limite (in genere tra 0,10 e 0,20€ al km). In pratica in quei 3 anni avete noleggiato l’auto.
Si può recedere da un finanziamento auto?
Sì, avete 14 giorni dalla firma del contratto per recedere dal finanziamento senza dare spiegazioni, come previsto dall’art. 125 ter del Testo Unico Bancario.
Conclusioni della guida sui finanziamenti auto
Questa guida non può essere precisa, perché la natura dei finanziamenti auto è molto variegata, ogni casa fa le sue condizioni e deve essere studiata caso per caso.
Le modalità però sono molto simili. Il funzionamento dei meccanismi di prestito è lo stesso, come lo sono le gabole o il rischio di indebitarsi in un bene che si svaluta con facilità.
L’acquisto di una casa e di una auto sono i due costi più impattanti nella vostra vita finanziaria. Fare scelte consapevoli vuol dire risparmiare molti soldi.
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- FINECO: Apri un nuovo conto inserendo il codice invito AA6223479, effettua un bonifico di 20€ sul conto corrente e fai almeno 5 trade per ottenere 50€ cash
- BBVA: apri un conto corrente ed ottieni il 4% di rendimento sulla liquidità e cashback sulle spese della carte di debito per i primi 6 mesi
- CREDIT AGRICOLE: fino a 300€ di Carte Regalo Amazon aprendo un nuovo conto corrente usando il codice VISA, accreditando stipendio o pensione e facendo spese con la carta da 500€ a 2000€ nei primi 60 giorni
- SELFY: 4% per 6 mesi sui vincoli se accrediti lo stipendio
- SWITCHO: ottieni 10€ di Buono Amazon se fai un cambio di bolletta, operatore telefonico o se sfrutti uno dei servizi di Switcho!
- PRIMA ASSICURAZIONE: ricevi 50€ di sconto sull’assicurazione auto e moto
- E-ON: ottieni le migliori tariffe sulle bollette luce e gas e la migliore offerta sul mercato cliccando qui


Comments