
La burocrazia italiana è perfida, complicata e noiosa.
Proprio per questo ci sono intermediari che si fanno pagare per togliervi dalle scatole il disbrigo di pratiche rognose.
Tra queste le più famose sono quelle che permettono di fare il controllo creditizio.
E vi stanno fregando!
In qualsiasi momento potete fare una visura Crif gratuita e pure con poco sforzo, è una procedura a prova di macaco. E anzi, dico di più, potete fare un check gratis su qualsiasi storico creditizio visto che ne esistono parecchi diversi.
Non spendete soldi a cazzo! Oggi vi spiego come si fa da soli!
In breve: la visura CRIF è gratuita: si chiede con il modulo online sul sito di CRIF (anche con SPID) e la risposta arriva entro 30 giorni. Se la volete entro 24 ore c’è il servizio a pagamento Mettinconto da 39€. Sono gratis anche la Centrale Rischi di Banca d’Italia (con SPID, CIE o CNS), il CTC, Experian e la situazione debitoria su Agenzia delle Entrate Riscossione.
Cos’è lo storico creditizio e cosa sono i SIC
Quando le istituzioni finanziarie vi concedono una forma di credito (tipo un prestito o il plafond della carta di credito), si trovano davanti al rischio di mancato pagamento.
Per evitare quindi di finanziare persone morose o con una bassa affidabilità creditizia consultano apposite banche dati, che raccolgono le informazioni del vostro storico creditizio, per valutare se aprirvi o meno una linea di credito.
Queste banche dati si chiamano SIC, cioè Sistemi di Informazioni Creditizie. Talvolta sono società private (la famosa CRIF), altre volte pubbliche, come la Centrale Rischi di Banca d’Italia. In alcuni casi ancora sono interni allo stesso istituto creditizio (tipo American Express o Findomestic).
In queste banche dati ci sono questi tipi di informazioni:
- Informazioni negative nel caso abbiate tardato a pagare una rata
- Positive, cioè quando siete stati dei bravi ragazzetti
- Richieste di credito anche se non andate a buon fine. Un caso emblematico è quando vi viene rifiutata l’emissione della carta di credito
Nonostante in Italia non esista un sistema di Credit Score simile a quello americano, in realtà ehm… esiste. Non si ha un punteggio vero e proprio visionabile online ma il censimento in un database creditizio esiste eccome.
Dirò di più: uno score pulito influenza notevolmente la possibilità di accedere al credito. Essere considerati affidabili dalle banche è molto utile per avere accesso a prodotti finanziari e per… velocizzare il disbrigo delle pratiche.
Che vor dì? Ad esempio, se usate i servizi di rateizzazione delle spese e pagate tutto regolarmente, alcuni SIC vi metteranno delle note positive e sarete effettivamente censiti in uno storico creditizio come buoni pagatori.
Quando chiederete un fido o un mutuo, la banca vedrà la vostra buona condotta e vi riterrà un cliente affidabile. Non avrà poi bisogno di testarvi come pagatore o di scommettere su di voi in quanto il vostro “curriculum creditizio” parla per voi.
I SIC in Italia sono in genere gestiti da privati, le informazioni sono di carattere riservato o consultabili da chi partecipa al sistema e sono soggetti a una regolamentazione piuttosto stringente, ancora di più da quando è entrata in vigore la normativa GDPR.
Quest’ultima normativa (‘tacci di chi la critica) ha peraltro reso semplice e gratuito l‘accesso alle informazioni personali.
Sì, esatto! Tutti quei servizi di visura centrale rischi a pagamento vi stanno inculando al netto di particolari esigenze o servizi specifici che, spesso, manco funzionano bene (come Mister Credit Affittabile)
Al più vi fanno pagare perché siete pigri o perché vi forniscono le informazioni più velocemente, ma la visura crif è gratis. E lo stesso vale per le altre SIC.
Come si controlla gratis una segnalazione in Centrale Rischi
Come detto, non esiste un solo database dello storico creditizio in Italia, ma diversi.
Il più famoso di tutti è il CRIF, ma esistono anche il CTC, Experian, la Centrale Rischi di Banca d’Italia e, volendo, anche quello con irregolarità nei pagamenti delle tasse gestito da Agenzia delle Entrate Riscossione (la vecchia Equitalia, insomma).
Ognuno di questi SIC gestisce delle informazioni diverse e in maniera diversa.
CRIF e CTC ad esempio registrano sia le posizioni negative sia quelle positive, ma partecipano banche e finanziarie diverse, quindi i dati non coincidono. ADE invece segnala solo eventuali cartelle esattoriali aperte nei confronti dello Stato.
Ci sono poi i database privati delle varie banche e finanziarie, a cui non potete avere accesso, ma in generale è possibile richiedere sempre una visura gratis.
Visura CRIF gratuita
Il più famoso storico creditizio italiano è il CRIF, termine che ormai viene usato per antonomasia per definire tutte le segnalazioni di irregolarità o le SIC in generale.
Nel database CRIF finiscono anche i finanziamenti pagati regolarmente e le richieste rifiutate, ma quello che vi interessa davvero sono le posizioni creditizie negative, cioè i mancati pagamenti.
Se non avete segnalazioni siete puliti, se le avete so’ cazzi.
Proprio per questa fama vedrete online un sacco di pubblicità tipo “visura crif immediata” e penserete che la visura sia un servizio a pagamento.
La stessa Crif gioca su questo messaggio proponendo sul sito ufficiale il servizio rapido “Mettinconto”!
Ma se fate la richiesta dello storico e siete disposti ad aspettare 30 giorni, avrete la visura crif gratis.
Seguite questo link e scrollando la pagina vi troverete di fronte a questa schermata:
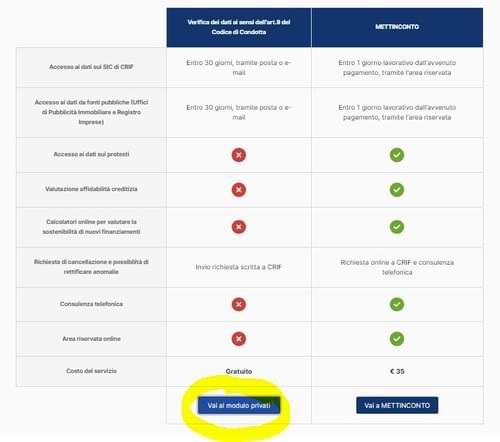
Il servizio Mettinconto è a pagamento e vi permette di avere i dati entro 24 ore (un giorno lavorativo), ma costa la bellezza di 39€. Se invece tappate sul “modulo online” per privati, non pagate un cazzo e avete il vostro storico creditizio CRIF gratis.
Cliccate ferocemente sul bottone e vi si aprirà questo modulo:
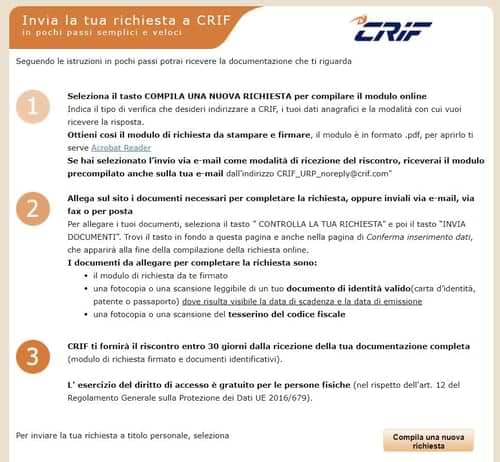
Come vedete le informazioni sono chiare e la stessa Crif vi guida nella compilazione del file. Cliccate su “Compila una nuova richiesta”, spuntate perché chiedete le informazioni nel database e inserite i dati anagrafici.
Verrà generato un file PDF da firmare. Potete decidere se caricare il pdf firmato e gli altri documenti (tessera sanitaria e documento identità) nella seconda fase del form oppure se inviarlo via mail a uno specifico indirizzo.
Tra 30 giorni riceverete la vostra visura della centrale rischi Crif sul metodo di consegna prescelto. Ripeto, gratis.
Visura CRIF con SPID e visura immediata: come funzionano
Il modulo online gratuito di CRIF accetta anche l’accesso con SPID, che vi risparmia un po’ di burocrazia.
Occhio però: SPID non vuol dire visura immediata. Anche con SPID la risposta gratuita arriva entro 30 giorni dalla richiesta completa. L’unico modo per avere i dati in 24 ore è pagare i 39€ di Mettinconto.
Quindi una visura CRIF immediata e gratis non esiste: chi ve la promette o vi fa pagare o vi sta vendendo altro.
Visura Centrale Rischi Banca d’Italia gratis
La visura su Banca d’Italia è ancora più semplice. Basta il cazzo di SPID (o la CIE, o la CNS).
Per vedere se avete segnalazioni alla centrale rischi vi basta andare sui servizi online dove vedrete questa schermata:
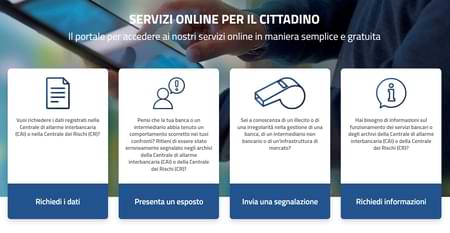
Cliccate sul primo box a destra “richiedi i dati” per poi atterrare su quest’altra pagina:
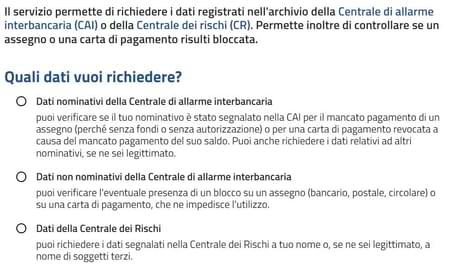
Potete quindi controllare se:
- Avete una segnalazione centrale rischi personale (o di terzi)
- Siete segnalati alla Centrale di Allarme Interbancaria per mancato pagamento
- Siete segnalati per un assegno scoperto o per una carta di pagamento revocata
Scegliete quello che vi interessa e andate avanti. Ora fate la richiesta alla Centrale Rischi con SPID, CIE o CNS e aspettate un massimo di 30 giorni per ricevere il vostro report creditizio.
Occhio, trenta giorni è il termine massimo! Potreste avere il file anche prima.
Per chi ha una SRL (o in generale una società iscritta al Registro delle Imprese) esiste anche la possibilità di abbonarsi (sempre gratis) a un servizio speciale. Ogni mese sulla vostra PEC vi verrà recapitato lo storico creditizio aggiornato, il servizio si rinnova ogni anno e trovate maggiori info qui.
Piccola nota di colore per chi frigna sull’assenza di servizi pubblici digitali, questi sono quelli che offre Banca d’Italia:
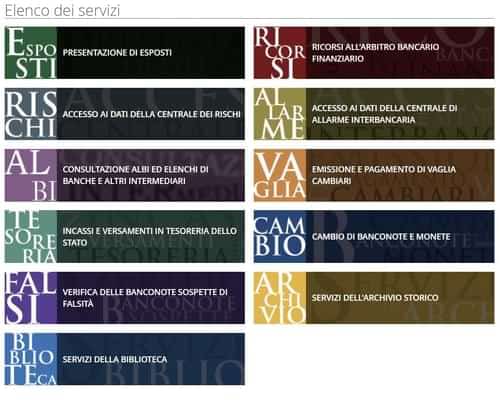
Ad esempio il ricorso all’arbitrato è super efficiente e utilissimo se avete un problema di domiciliazione con i conti esteri.
Invece di lamentarvi perché i servizi pubblici non vi imboccano il pranzo mentre siete intenti a spendere ore nella ricerca dell’ultimo memino simpatico su instagram, cercate.
Storico creditizio sul Consorzio per la Tutela del Credito (CTC): visura CTC gratis
Il consorzio per la tutela del credito (o CTC) è un altro SIC che permette di fare un’istanza di visione del proprio storico creditizio.
Anche in questa banca dati sono presenti tutte le richieste di finanziamento personali compresi i pagamenti con carta di credito, la richiesta di finanziamenti a tasso zero, i fidi e i pagamenti dei prestiti. E anche eventuali ritardi, eh!
Non c’è tutto tutto, solo i dati di banche e servizi con cui hanno una collaborazione.
Ad esempio non troverete i finanziamenti a tasso zero di Amazon o di Klarna. E nemmeno i pagamenti della vostra American Express in quanto non fanno parte dell’accordo o gestiscono il rating dei clienti in maniera indipendente.
Potete fare una richiesta d’istanza da qui tappando su “crea una nuova istanza” per poi fare l’accesso con SPID o CIE e selezionare la richiesta tra le possibilità elencate.
Di solito in pochi giorni riceverete tutta la documentazione (il termine massimo è comunque di 30 giorni): un estratto conto dei pagamenti di tutti i vostri finanziamenti.
Lo stesso vale per Experian, l’altro SIC privato: anche lì potete chiedere gratis i vostri dati compilando il modulo sul sito di Experian.
Agenzia delle Entrate Riscossione: cartelle esattoriali e debiti con lo Stato
L’ultimo SIC (anche se non lo è) riguarda le note cartelle (ex Equitalia) e in genere tutti i debiti con lo stato, da saldi IRPEF non pagati, multe, IVA non versata o ritardi nel pagamento di IMU e TARI.
Nel sito di Agenzia delle Entrate Riscossione, nell’area riservata (con SPID, CIE o CNS), c’è il servizio Situazione debitoria, dove troverete tutte le eventuali irregolarità nel pagamento delle tasse sia nazionali che locali.
Esatto, la famosa “cartella esattoriale”.
ADE Riscossione non è un SIC come CRIF o CTC, ma dategli un’occhiata ogni tot mesi.
Anche se siete dei cittadini ligi, ogni tanto spunta qualcosa: facendo un check online fate in tempo per contestare la procedura oppure per pagare subito ed evitare un ricalcolo degli interessi di mora.
Se avete problemi vi ricordo che ho anche scritto una guida per fare la rateizzazione con ADE.
Domande frequenti sulla visura CRIF
Come faccio ad avere la visura CRIF immediata?
Paghi. Con il servizio Mettinconto di CRIF (39€) ricevi i dati entro 24 ore, cioè un giorno lavorativo. Se invece hai tempo, la visura gratuita arriva entro 30 giorni dalla richiesta completa. Una visura CRIF immediata e gratis non esiste.
Posso fare la visura CRIF con SPID?
Sì, il modulo online gratuito di CRIF accetta l’accesso con SPID e lo stesso vale per la Centrale Rischi di Banca d’Italia (anche con CIE o CNS) e per il CTC. Questo velocizza la procedura, e poi come fai a vivere senza ormai? Lo SPID però non accorcia i tempi: la risposta gratuita di CRIF arriva comunque entro 30 giorni.
Come si leggono le tabelle CRIF?
Ho scritto un apposito articolo su come leggere le tabelle CRIF. In linea generale è abbastanza semplice capirlo, ma ogni lettera o numero ha un suo significato.
La visura CRIF è gratuita?
Sì. Per i privati la richiesta dei propri dati a CRIF è gratuita: si fa con il modulo online e la risposta arriva entro 30 giorni. Si paga solo se volete i dati entro 24 ore con Mettinconto (39€).
Che differenza c’è tra CRIF e Centrale Rischi di Banca d’Italia?
CRIF è un sistema privato (SIC) a cui partecipano banche e finanziarie e registra richieste di credito, finanziamenti e ritardi nei pagamenti. La Centrale Rischi invece è l’archivio pubblico gestito da Banca d’Italia. Sono due database diversi: per avere un quadro completo conviene controllarli entrambi, gratis.
Conclusioni sulla visura Centrale Rischi gratis
Come avrete intuito, il sistema delle segnalazioni su centrale rischi è frammentato in quanto esistono diversi servizi ognuno con caratteristiche proprie.
Sinceramente mi piacerebbe avere la semplicità del Credit Score americano in cui un numero fa capire perfettamente come ci si è comportati, rendendo chiari errori o i meriti.
Ma quel sistema ha poi dei lati negativi enormi che… vabbè, non mi dilungo.
Al netto dei difetti, lo SPID, la GDPR e in generale la digitalizzazione dei servizi al cittadino hanno reso la consultazione dello storico creditizio personale più rapida e più semplice.
Bastano pochi click e un po’ di attesa per capire come siamo messi. E non costa niente nonostante alcune attività marcino sulla paura insita nella segnalazione.
Fate una cosa. Salvatevi questo articolo e mettetevi un task annuale sul calendario… una visura alla centrale rischi non fa mai male!
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- FINECO: Apri un nuovo conto inserendo il codice invito AA6223479, effettua un bonifico di 20€ sul conto corrente e fai almeno 5 trade per ottenere 50€ cash
- BBVA: apri un conto corrente ed ottieni il 4% di rendimento sulla liquidità e cashback sulle spese della carte di debito per i primi 6 mesi
- CREDIT AGRICOLE: fino a 300€ di Carte Regalo Amazon aprendo un nuovo conto corrente usando il codice VISA, accreditando stipendio o pensione e facendo spese con la carta da 500€ a 2000€ nei primi 60 giorni
- SELFY: 4% per 6 mesi sui vincoli se accrediti lo stipendio
- SWITCHO: ottieni 10€ di Buono Amazon se fai un cambio di bolletta, operatore telefonico o se sfrutti uno dei servizi di Switcho!
- PRIMA ASSICURAZIONE: ricevi 50€ di sconto sull’assicurazione auto e moto
- E-ON: ottieni le migliori tariffe sulle bollette luce e gas e la migliore offerta sul mercato cliccando qui

Comments