
Tranquilli, non sono diventato un fuffa guru pronto vendervi corsi di trading! Oggi vorrei solo rendervi partecipe di alcune lezioni per investimenti in borsa imparate durante i recenti crolli di borsa.
Crisi borsistica incominciata a fine febbraio e scaturita dal trittico: guerra in Ucraina, aumento dei costi energetici e dell’inflazione e che, sembra, sia rientrata portando gli indici ai valori pre crisi.

E che non lo sapevo che commentavate così?!
Tranquilli, appena pubblicherò questo articolo finirà tutto a merda.
E non lo dico io ma legge di Murphy applicata alla finanza.
Vi assicuro però che queste banali lezioni per investimenti in borsa rimarranno valide.
In breve: le lezioni per investimenti in borsa imparate durante il crollo del 2022 sono cinque: non seguire analisti e opinionisti, restare ottimisti, distinguere breve, medio e lungo periodo, accettare che nessuno ama perdere soldi e continuare a seguire il proprio piano. Il mio portafoglio è passato da +14% a -3% e poi ha recuperato tutto, fino a circa +5%.
Lezioni per investire: Finanza Cafona edition
Come ben sapete sono un investitore in erba.
No, non mi sono fumato i soldi! Ho semplicemente cominciato a investire in borsa da poco tempo, all’incirca dalla fine del lockdown 2020.
Ciò è successo in particolare quando, seguendo le linee guida della pianificazione finanziaria, ho sistemato le mie finanze e ho avuto a disposizione un po’ di capitale libero.
Ho costruito il mio portafoglio, ho impostato il mio PAC e continuato a comprare. Alla fine ho chiuso il 2021 con un bel +14%.
Non è che sia un genio della finanza.
Ho semplicemente avuto culo facendo investimenti in borsa in un periodo in cui anche una scimmia ha fatto più gain di un qualsiasi fondo d’investimento attivo.
Investire in un periodo così è molto semplice.
Basta mettere i propri soldi in qualcosa (se fa pe’ di), aspettare un paio di settimane e vedere il simbolo “+” accanto ai propri investimenti.
Tutta un’altra storia è quando gli indici globali cominciano a crollare.
E infatti nella prima parte del 2022 il trittico guerra in Ucraina + inflazione + aumento dei costi energetici ha fatto scivolare il mio portafoglio da +14% a -3%.
Questo primo vero crollo finanziario della mia carriera da investitore mi ha insegnato diverse lezioni.
Non seguire analisti e opinionisti finanziari
Ci scordiamo sempre che l’economia e la finanza sono delle scienze sociali.
Accanto ad analisi matematiche e scientifiche gli esperti del settore studiano anche i comportamenti dei singoli individui e di gruppi sociali.
Comportamenti che nessuno è mai riuscito a definire.
Questa variabile non esiste o è marginale in altre scienze come in medicina, ingegneria o fisica.
E il comportamento umano è un fattore d’incredibile destabilizzazione in qualsiasi analisi matematica: è una variabile impazzita.
Le analisi di esperti e tecnici economici quindi sono relative: vale quanto quella di una cartomante.
Non voglio fare il complottista o dire che sia un lavoro inutile ma perdere tempo in analisi, spesso totalmente contrastanti, non vi serve ad un cazzo.
Questo per vari ordini di ragioni:
- Non capite nulla di quelle informazioni
- Sono analisi a posteriori
- Un conto è usare quelle informazioni gestendo fondi di 4 miliardi un conto facendo un pac di 500€ al mese
- Sono analisi fatte per dare ragione alle aziende che le pubblicano
L’unico effetto che queste letture produrranno in voi sarà un aumento dell’ansia, uno stato confusionale diffuso e una catatonia pari solo alla fine di un pranzo di Ferragosto a Foggia.
Poi se volete continuare a leggere i tweet di un sociopatico come Michael Burry che ha come unico interesse quello di dire “Visto che avevo ragione?” sedendo su un mondo in cenere, fate pure!
Essere ottimisti
Leggendo questo paragrafo Miss Cafona ha riso molto.
E questo perché decisamente non sono un tipo ottimista o positivo.
Tendo a cercare sempre un piano B, C e anche D in qualsiasi situazione. Eppure sono ottimista sugli investimenti e non perché spero di guadagnarci soldi (anche).
Investire vuol dire sperare in un mondo futuro più ricco e migliore.
Quando facciamo investimenti in borsa il nostro denaro finisce in mano ad aziende che, nel complesso, rappresentano l’economia del pianeta terra.
Dandogli i nostri soldi speriamo che queste aziende li usino per diventare più grandi, fare ricerca scientifica, abbassare i costi dei prodotti o di crearne di altri e soprattutto assumere nuove persone.
A meno che non ambiate a vivere nel fumetto di Walking Dead ognuno di noi spera in un futuro di benessere e ricchezza… come si fa a non essere ottimisti?
Capire la differenza tra breve, medio e lungo periodo
Uno degli elementi più difficili da capire per un investitore dilettante è la differenza tra breve, medio e lungo periodo.
Faccio un breve recap per far capire cosa si intende in economia con questi termini:
- Breve periodo: meno di 2 anni
- Medio periodo: dai 2 ai 10 anni
- Lungo periodo: più di 10 anni
Questa differenziazione è fondamentale per definire i vostri obiettivi d’investimento, per strutturare il portafoglio titoli e per valutare perdite e guadagni.
Sia durante un crollo dei mercati che durante una bull run dovrete sempre pesare i risultati raggiunti con il periodo d’investimento che avete definito.
Faccio un esempio visto che non mi seguite:
Invece di investire in asset finanziari state investendo il vostro tempo in un sport.
Visto che siete un borghese pariolino con un banale Rolex Submariner al polso avete deciso di imparare a giocare a Padel.
In qualità di stronzo le prime lezioni saranno drammatiche.
Il breve periodo sarà traumatico: non sapete tenere una racchetta in mano, non capite le regole e perdete sistematicamente ogni partita.
Se usate il panico, l’ansia e la frustrazione del breve periodo per governare le vostre decisioni la scelta migliore sarà di smettere di fare le lezioni e di mantenere una distanza di un km da qualsiasi campo di padel per il resto della vita.
Una scelta che avreste dovuto fare a priori, ma questo è un altro discorso.
Nel caso siate più svegli di un normale deficiente di Roma Nord invece avrete superato la prima difficile curva di apprendimento. Nel medio periodo diventerete un discreto giocatore e migliorerete le vostre skill.
Continuando ad allenarvi e praticare il padel il lungo periodo potrebbe garantirvi una serie di soddisfazioni come vincere qualche competizione o diventare uno stimato partner di gioco.
Capita la metafora?
A nessuno piace perdere soldi
Se rosicate perché siete in perdita sappiate che non siete gli unici: nessuno ama perdere soldi.
Il mio personale plafond da perdita monetaria equivale a 100€.
Se perdo soldi sopra questa cifra comincio a sentire un flebile rodimento di culo. Se questa perdita è causata da una multa il mio smadonnometro si accende anche per 15€.
Ho scoperto però che questa spia non si accende per gli investimenti finanziari.
Sul campo mi sono reso conto di essere resiliente, di aver costruito un portafoglio corretto per le mie esigenze e di avere una generale insensibilità per la volatilità del breve periodo.
Purtroppo queste caratteristiche non valgono per tutti e quindi consiglio a tutti i lettori di abituarsi all’ansia e allo stress per le potenziali perdite e a costruire un portafoglio che sia coerente al vostro profilo di rischio.
Avere un piano è il modo migliore per rimanere sereni.
Continuare a seguire il proprio piano
Se ritenete che conoscere i meccanismi di ogni prodotto finanziario sia difficile beh, vi sbagliate.
Cioè è difficile. Ed è per questo che esistono tanti libri di finanza e dizionari finanziari, ma non è la cosa più difficile.
Resistere ai propri impulsi, combattere con ansia e avidità, resistere alle tentazioni e soprattutto seguire un piano con diligenza è la parte più complessa per un investitore dilettante.
Quando le cose vanno bene vedrete amici che fanno +1000% in 3 giorni e vi sentirete degli scemi ad accontentarvi del vostro +3% annualizzato.
Allo stesso modo, quando le cose vanno male, l’ansia da fine del mondo potrebbe portarvi a vendere in perdita i vostri asset o a rimediare con acquisti impulsivi.
Il trick master per investire è un misto tra ascetismo e menefreghismo:
I vostri amici fanno +1000% con le crypto? Vediamo tra 6 mesi!

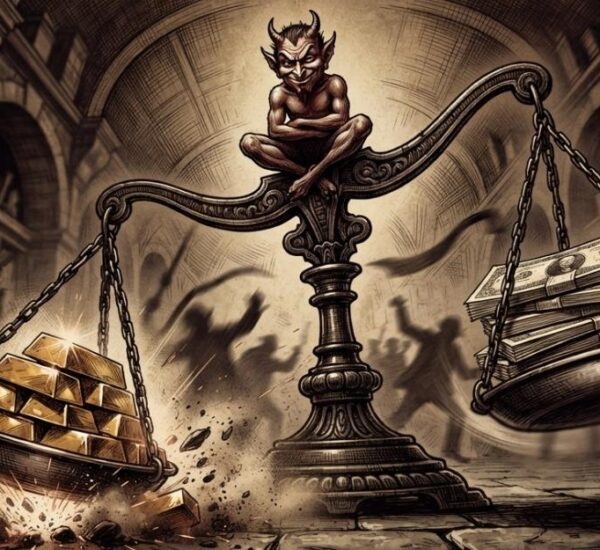
L'oro sale a bestia in quanto bene rifugio? Sta bene lì.
In qualità di essere umani siamo impazienti e come investitori abbiamo paura di perdere le occasioni.
Dalla mia misera esperienza ho compreso che queste emozioni vanno controllate se non eliminate del tutto e bisogna ragionare su anni.
Tenere duro e continuare con il proprio piano, in salute e in malattia, seguendo un semplice pattern:
- Create un portafoglio di asset equilibrato seguendo i vostri obiettivi e la vostra accettazione del rischio
- Scegliete i prodotti finanziari adatti alla vostra strategia
- Decidete come investire: Pac Pic, Value Averaging o Smart Pac
Fatto questo continuate imperterriti nello stesso piano e aspettate!
Sembra una strategia semplice a parole, non lo è in pratica!
Domande frequenti su come investire durante un crollo di borsa
Cosa fare quando la borsa crolla?
Prima di tutto niente vendite dettate dal panico. Se hai un portafoglio coerente con il tuo profilo di rischio, la cosa più sensata è continuare a seguire il piano che hai definito. Evita anche di passare le giornate a leggere analisti e opinionisti: di solito producono solo ansia e confusione.
Conviene vendere durante un crollo di borsa?
Per chi ha un orizzonte di anni, di solito no. Vendere in perdita per l’ansia da fine del mondo trasforma un calo temporaneo in una perdita reale. Per questo bisogna definire prima il periodo d’investimento e costruire un portafoglio adatto al proprio rischio.
Conviene continuare il PAC durante un crollo?
Il PAC è pensato per essere portato avanti nel tempo, quindi in generale la scelta coerente è continuare con il piano. Se vuoi valutare delle alternative, trovi un approfondimento sullo Smart Pac.
Quanto durano breve, medio e lungo periodo negli investimenti?
Secondo Banca d’Italia il breve periodo è di solito inferiore ai 2 anni, il medio periodo va dai 2 ai 5 o 10 anni e il lungo periodo parte dai 5 o 10 anni in su. La soglia più utile resta oltre i 10 anni.
Si può investire durante una crisi?
Sì, ma serve un piano. Quando i mercati salgono investire è semplice, quando crollano la parte difficile è resistere ai propri impulsi, all’ansia e all’avidità. Conviene creare un portafoglio equilibrato, scegliere i prodotti adatti alla strategia e decidere come investire (PIC, PAC, Value Averaging o Smart Pac).
Conclusioni: lezioni per investimenti in borsa durante un crollo
Vi ricordo che questo articolo, come gli altri della sezione investimento sono solo delle mie opinioni date da una limitata esperienza nel settore finanziario.
Un’esperienza dilettantistica in quanto non possiedo alcun titolo universitario per poterne parlare.
Mi piace però condividere con voi queste lezioni per fare investimenti in borsa.
Egocentricamente credo che ognuno di voi si trovi nella stessa condizione e le mie esperienze possano aiutarvi nel vostro percorso.
A oggi ho recuperato tutte le perdite degli ultimi mesi e mi avvicino a un onesto 5%.
Ma questa non è la notizia più bella. In questi mesi ho capito molto della mia attitudine mentale, della mia propensione al rischio e di come la mia emotività si approccia alla realtà.
Al netto di essere in perdita o in guadagno si tratta di un’esperienza di auto miglioramento che consiglio a tutti.
Puoi sostenere il blog spammandomi ovunque, seguendomi su Twitter o Telegram o iscrivendoti alla Newsletter o ascoltando il Podcast. Se invece vuoi mostrare il tuo apprezzamento in altra maniera acquista su Amazon da questo link o usa i miei referral:
- FINECO: apri un nuovo conto entro il 16/11/2026 con il codice amico AA6223479 e ottieni 50€ con stipendio, 5 trade, 2.500€ di spesa con carta o 20.000€ di nuova liquidità
- BBVA: apri un conto a zero spese entro l’11/12/2026 e ottieni per 6 mesi il 4% lordo sulla liquidità e il 4% di cashback sui primi 210€ di spesa al mese
- CREDIT AGRICOLE: fino a 250€ di buoni Amazon aprendo un nuovo conto entro il 02/11/2026 con il codice VISA, accreditando lo stipendio e spendendo con la carta nei primi 60 giorni
- CREDEM: fino a 200€ di buoni Amazon aprendo Credem Link entro il 30/11/2026 con il codice PROMOLINK e raggiungendo due traguardi tra spesa con carta, stipendio e PAC
- ING: apri Conto Arancio Più con il codice amico 95F9AF, spendi 250€ con la carta entro il 31/12/2026 e ricevi 75€ di cashback
- ING CONTO DEPOSITO: 4% lordo per 12 mesi fino a 200.000€ aprendo conto corrente e conto deposito entro il 02/11/2026, con stipendio o bonifico da 1.000€ al mese
- SELFY: Time Deposit al 4% lordo per 6 mesi aprendo il conto entro il 30/10/2026 e accreditando lo stipendio
- SATISPAY: 35€ registrandoti con il codice ALBA35 entro il 21/12/2026 e spendendo almeno 5€ entro 30 giorni
- HYPE: 20€ aprendo Hype Next con il codice CIAOHYPER entro il 31/12/2026, spendendo 50€ in 60 giorni e pagando 2 canoni
- REVOLUT: apri un conto, richiedi la carta fisica e fai 3 acquisti da 5€ in 7 giorni: ti giro 20€ del mio bonus
- FINOM: solo per partite IVA: 5% di interessi per 5 mesi e bonifici SEPA gratis per 6 mesi aprendo il conto business entro il 31/10/2026
- SWITCHO: 10€ di buono Amazon al primo cambio di bolletta, operatore telefonico o con uno dei servizi di Switcho
- PRIMA ASSICURAZIONE: sconto sull’assicurazione auto facendo un preventivo da questo link
- E-ON: un prezzo di favore sulle bollette luce e gas

Comments